
- 详细资料
- 分类:上市公司
- 发布于 2019年1月29日
在递交IPO申请近五个月后,猫眼娱乐终于敲定了挂牌上市的日子——大年三十,股票代码1896,正是电影传入中国的年份。
选择这样一个特殊的时间节点,似乎存了讨个好彩头的心思,毕竟猫眼在招股书中清清楚楚地写道:“我们的成功在很大程度上取决于中国娱乐行业的整体繁荣与发展”,但在新经济公司扎堆赴港、影视行业规范税收、流量IP失灵的环境下,其上市后的前景并不明朗。
浴血上市大概要变成“流血上市”——据彭博报道,猫眼IPO定价在14.80港元,以此计算,募集资金为19.6亿港元,约合2.5亿美元,这一数值较去年首次提交招股书时传闻的10亿美元已缩水七成。
而作为一家发展轨迹独特、股权结构几度变化的公司,没有人说得清猫眼的创始人是谁,结合在线票务网站与院线电影的成长历程来看,它所走过的,也不只是一条普通的创富之路。
股权复杂 没有创始人
猫眼孵化自美团内部,前身是美团旗下在线电影票务业务,即美团电影,后更名为猫眼电影,是王兴在团购之外用以进行创新的独立小分队。
反对的声音曾经很大:为什么偏偏要做电影?为什么要搞选座?一台线下出票机成本过万,投资需要数百万元,管理层争论不休,始终无人拍板。小分队负责人徐梧直接发问:“到底搞不搞?什么资源都没有。”业务当然还是做起来了,但随后的几次转折,却让这位一手打造猫眼电影发展框架的元老逐渐淡出公众视野。
2015年,美团与大众点评合并,后者娱乐业务纳入猫眼电影版图,一年后,猫眼电影分拆独立运营,腾讯出身的郑志昊出任CEO。至此,猫眼、微影时代、百度糯米、淘票票四家竞争格局形成。
不久后,猫眼电影完成重大战略重组,委身光线,并在资本的推动下,于2017年攻下微影时代,组建“猫眼微影”,同年11月获得腾讯10亿元战略投资。CEO依然是郑志昊,王兴曾评价他“对电影和文化娱乐产业有很强的兴趣和热情”。
猫眼的进化史俨然一部在线票务平台的发展史,它成为了国内最大的在线票务平台,也拥有了与一般公司迥异的特殊结构。
据猫眼娱乐招股书披露,光线、微影时代、腾讯与美团分别持有48.8%、20.62%、16.27%和8.56%的股份。带领猫眼上市的CEO郑志昊相当于职业经理人;控股股东是光线传媒董事长王长田,可他只能算半路接手;腾讯不仅提供了微信钱包、QQ钱包的专用入口,也为猫眼注入了一半基因;“亲妈”美团虽然被稀释了股权,却把最核心的App位置留给了与其深度绑定的猫眼。
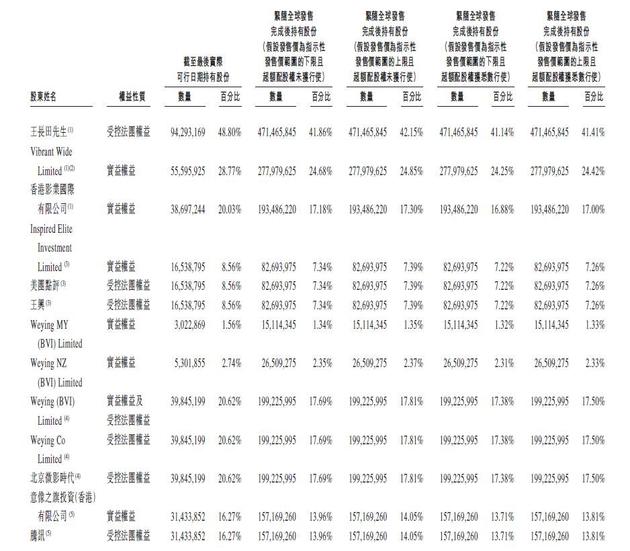
猫眼主要股东情况 光线掌控猫眼,腾讯运营猫眼,但猫眼的创始人始终没有姓名。更有趣的是,阿里巴巴是光线的第二大股东,光线是猫眼的第一大股东,猫眼的劲敌淘票票则由阿里影业完全控股。而光线和猫眼的业务又有所重合,今年春节档,光线参与出品发行的《疯狂的外星人》将与猫眼参与出品发行的《飞驰人生》《新喜剧之王》等影片对垒,这对猫眼来说未免掣肘。
持续亏损 现金流为负
招股书显示,猫眼2015年至2017年的营收分别为5.97亿元、13.78亿元、25.48亿元, 2018年前三季度营收为30.62亿元,营收保持增长,但增速正在放缓。
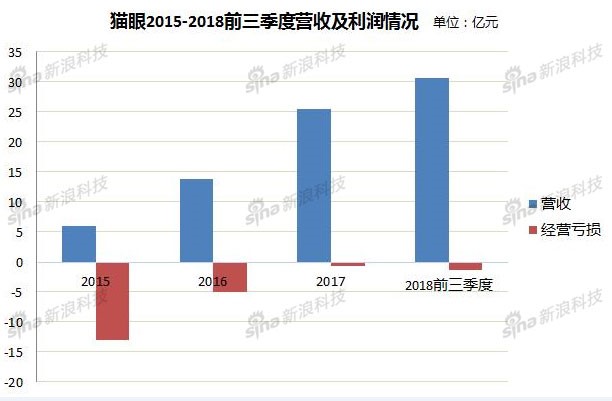
猫眼营收及利润情况 持续亏损也给猫眼带来了不小压力,其2015年至2017年的经营亏损分别为12.98亿元、5.08亿元和0.76亿元,2018年前三季度为1.44亿元,累计亏损超20亿元。同期销售及营销开支分别为15.2亿元、10.3亿元、14.2亿元和17.2亿元。2015年起,销售费用占毛利润的比例开始逐年下降,依次为509%、116%、81.5%,但2018年前三季度又再度上升至87.7%。与此同时,毛利率出现下滑,2018年前三季度,毛利率由此前的69.4%下降至64.1%。招股书称系“内容宣发成本支付的款项占收益百分比上升所致”,该成本来自猫眼的内容发行业务,在营收中占比接近三成。
值得注意的是,猫眼2018年前三季度的经营净现金流骤减,再度出现负值。猫眼解释称,主要是由于除所得税前亏损1.45亿,并对包括以股份为基础的报酬开支、收购产生的商誉减值、预付款与押金等各项做出调整。分析人士向新浪科技表示,这或是因为猫眼业务延伸投入大量资金所致,也存在账期调整影响回款能力的可能。
自身的财务压力,或许是猫眼忙于逆势上市的直接原因。与之相比,淘票票则更胜一筹,2018年12月10日,阿里影业发布公告称,阿里巴巴将增持阿里影业股权,由49%提升至50.92%。根据协议,阿里影业向阿里巴巴发行10亿股新股,每股1.25港元,通过此次股票发行筹集12.5亿港元,为阿里影业再次注入资金。阿里影业高级副总裁、淘票票总裁李捷曾明确表示,充沛的现金流是淘票票的优势。
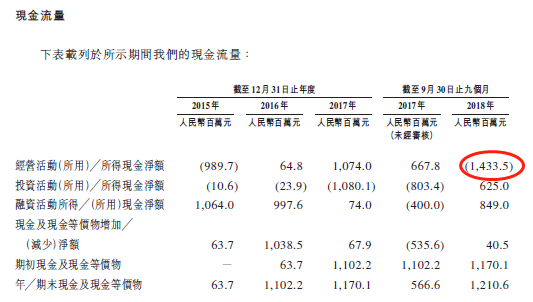
猫眼现经营金流情况 此外,猫眼还面临着主营业务过于单一的问题。在线娱乐票务服务和娱乐内容服务两项占据了其近90%的营收。作为猫眼最主要的收入来源,2015年至2017年,猫眼在线娱乐票务服务的收入分别为5.95亿元、9.6亿元以及14.9亿元,2018年前三季度更是达到了18.32亿元。
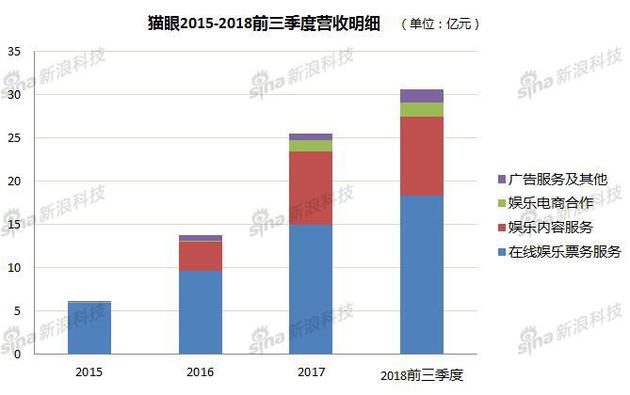
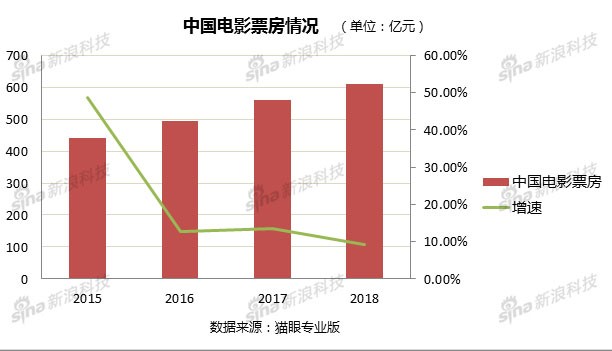
猫眼营收明细 这意味着中国电影市场的整体表现将直接影响猫眼的营收情况。据国家电影局发布的数据显示,2018年中国电影票房较去年同期增长9.1%,增速较往年显著下滑,近三年来首次低于10%。2019年元旦档票房仅录得9.94亿元,同比下降22%。随着人口红利消退和影院洗牌加剧,未来的增长不甚乐观。
中国电影票房情况 拓宽业务边界 春节档迎大考
事实上,流量渠道、产业纵深布局与更轻更灵活的业务体系,才是猫眼的亮点所在。虽然股权结构复杂,但因为光线、腾讯两个股东的存在,猫眼得以将光线传媒、企鹅影业、腾讯影业的影视资源收入囊中,还手握包括微信钱包、QQ 钱包在内的多个专用入口,并享有电影、现场演出及体育赛事等方面的独家导流。
不仅如此,猫眼斥资9.53亿港元认购15%的欢喜传媒股份,拿下欢喜传媒旗下张艺谋、徐峥、宁浩等多位导演主导运作的影视项目投资权与独家宣发权,这是一次精品内容打造与互联网资源技术的结合,将有助于猫眼进一步增强电影宣发实力,继而形成贯穿行业上下游的产业链布局。
猫眼娱乐CEO郑志昊将如今的猫眼定位于一家“互联网+文娱”的平台型公司,在线票务将不再是投入精力最多的业务,猫眼正试图参与制片、发行、影院服务、衍生品等多个环节,以猫眼App和猫眼专业版的数据为支撑,输出基础服务,探索新的连接形式,为行业提供更多的增量价值。猫眼在招股书中提到,“我们现正与一家从事在线视频业务的目标公司磋商若干业务及资产的潜在收购事项”,视频平台的流量与接口将给猫眼的合作推进及潜在业务挖掘带来更大的想象空间。
“猫眼属于和爱奇艺很像的类型,稳扎稳打又磕磕绊绊,背后有爸爸但不是土豪爸爸,基本靠自己拼出血路。”一位影视行业人士对新浪科技感慨。在她看来,猫眼在努力拓宽自己的业务边界,从数据业务到媒体属性再到发行,力争做多面手,但这一切都离不开售票。谈及双寡头格局,她认为,看起来是淘票票和猫眼两分天下,其实来自外部的冲击从未消失,各大影城均在开展自己的售票业务。“而且宣发真的看运气,加上政策在变,不稳定的因素一直都在,最重要的还是找到持续稳定的盈利模式。”该人士说道。
过去的一年中,港交所IPO数量可谓全球之最,一天曾有八家公司上市,被调侃“锣都不够用了”。尽管热情高涨,新股表现却极其严峻,包括小米、美团在内的多个大热IPO依然在发行价之下徘徊。
在此情形下,猫眼赢得资本市场青睐的难度可想而知。据港媒报道,猫眼的首日融资认购金额仅占公开发售集资额的2.8%,这是去年以来在港上市公司首日招股表现最差的新经济股,而其引入的五位基石投资者总计认购股票仅3000万美元。但正如国信证券传媒首席分析师张衡所言:“眼下要募资熬过这个冬天,估值可能已不是最重要的了。”
众所周知,春节档在全年电影票房中的地位举足轻重。今年贺岁片厮杀堪称激烈,7天内共有14部电影上映,其中13部在大年初一。而猫眼的春节档将从大年三十开始,这是时令更迭的年关,也是猫眼冲击春节档业绩的重要节点,更是其向资本市场交上答卷的时刻。电影票或许好卖,但股票未必。春天从冬天开始,白昼自黑夜发源,在除夕挂牌上市的猫眼,会真正告别寒冷深夜,迎来属于自己的明媚春天吗?
- 详细资料
- 分类:上市公司
- 发布于 2018年11月23日
(原标题:富士康再回应缩减成本和裁员:涉及集团百家公司不含研发)
新京报讯(记者梁辰)11月22日晚间,富士康科技集团(又名鸿海精密)再度向新京报记者回应费用缩减和裁员。富士康称,此次范围包括富士康集团体系下数百家公司,并不仅仅局限于富士康本身,部分媒体报导存在不实。
富士康称,费用缩减主要针对集团经营绩效未达标单位及获利表现不如预期的对外投资,并涉及如行政、事务、物流等周边费用,但不包括集团研发及新产品开发经费。不仅如此,富士康将依据全球化布局版图及区域特点,增加研发经费。
此前有媒体报道称,因为接下来将面临困难且竞争激烈的一年,富士康计划大幅削减29亿美元(约200.82亿元人民币)成本,计划削减10%的非技术型员工。
22日富士康曾对缩减成本和裁员消息回应称,这是定期对全球运营情况的检视,确保集团在新年度的运营团队、预算能够符合客户当前及预期需求、集团全球业务发展,以及应对未来一两年的市场及经济挑战。
富士康第三季度报告显示,该季度净利润回升至约248.76亿元新台币(约55.83亿元人民币),同比增长18.3%,不过前三个季度净利润总和却同比下降0.9%。全年能否转正,要看第四季度的业绩。
- 详细资料
- 分类:上市公司
- 发布于 2018年11月23日
2018年11月21日,在第九届全球移动宽带论坛期间,华为无线网络产品线总裁邓泰华发表《华为SingleRAN Pro激发5G时代新商业、新网络能力和新产业方向》主题演讲,全面阐述了SingleRAN Pro三大内涵:1、使能越来越多业务承载在无线上,从而帮助运营商加速发展新商业;2、引入5G新网络能力,实现10倍网络容量、10dB覆盖增强和10倍体验提升;3、引入人工智能降低网络复杂性,帮助运营商在CAPEX节省基础上,进一步转向到OPEX节省的新产业方向。
华为无线网络产品线总裁邓泰华发表主题演讲
SingleRAN Pro是5G时代新商业加速器: 从Cloud X、Air Fiber到垂直行业,释放无限商业潜能
在个人领域,Cloud X重新定义了云应用、宽管道和智终端,使能5G eMBB杀手级应用,并开启全新商业模式。凭借5G宽管道、低时延的强大能力,未来云端应用和算力将可以映射到终端,将加速类似AR/VR等新终端和业务诞生,同时也将带来随时随地的全屏、全业务访问体验。
在家宽领域,WTTx连续3年新增用户翻番,18年海外新增用户已经超越其他技术,预计不久也将超越FTTh存量。5G时代,Air Fiber也重新定义了WTTx的云管端,带来5F价值:(Fast)快速部署、(Fiber-Like)类似光纤的体验、(Full Service) 全业务、(Flexible)按需提供灵活速率和(Future Oriented)面向未来的演进。Air Fiber可以帮助运营商打开FMC蓝海市场。
在垂直行业领域,4G C-IoT已经具备取代2G/3G 物联业务的成熟条件,成本相当、性能更优、面向未来平滑演进。在C-V2X(Cellular Vehicle to Everything, 蜂窝车联网)方面,华为发布了V2X模块和RSU解决方案的商业芯片,帮助运营商探索车联产业。
邓泰华表示,华为Wireless X Labs将联合运营商和产业合作伙伴,在面向个人、家庭和行业探索更多新的user cases和商业模式,使得5G商用的同时,这些业务和终端也具备快速商用的条件。
SingleRAN Pro是快速引入5G的使能器:带来10倍网络容量、10dB网络覆盖、1/10时延和10倍用户体验提升
邓泰华强调,未来目标网将是4G LTE与5G NR长期共存,2G/3G“软”在网,不独占/极少独占网络资源。华为提出“ All Bands Go to 5G” 网络演进策略,LTE先成为全业务基础网,持续引入创新的类5G技术提升网络性能;而5G也将不局限在C-Band和毫米波,Sub-3G频谱也具备向5G演进的能力,这样用户可以体验到全频段NR带来的价值。
10倍容量提升,通过“1+1”极简站点实现。此次华为发布5G M-MIMO、Blade AAU等新产品,通过极简的“天面1+1”和“射频1+1”就能部署全频段、全制式网络,针对不同国家的不同组合,华为也推出了相应的场景化解决方案。同时,为了不让传输成为10倍容量提升的瓶颈,华为发布微波新解决方案,实现“5G微波、5Gbps传输带宽,面向5G可持续演进”。
10dB覆盖提升,实现所有业务“零回落”。好的用户体验要做到业务始终驻留在4G/5G上,减少到低制式的回落。当前全球LTE仍有约20%用户经常回落到2G/3G。因此,要做到“零回落”,需要5G覆盖对齐4G(也就是C-Band覆盖对齐1800MHz),4G覆盖对齐2G/3G(1800M对齐900M),郊区对齐城区。这些频段的覆盖差异都是接近10dB。华为通过创新的M-MIMO、上下行解耦、CloudAIRTM 2.0、RuralStarTM 2.0等创新解决方案,实现网络覆盖提升~10dB,满足共站同覆盖条件下性能更佳。
SingleRAN Pro是实现从CAPEX 节省到OPEX节省转变的助推器:四个极简指引OPEX节省的新方向
随着5G引入,运营商将面临2G/3G/4G/5G四世同堂,网络复杂度不断增加带来OPEX升高,并导致未来投资的能力不断下降的挑战,因此新时代运营商需要更关注OPEX节省。华为提出通过引入人工智能,使能4个极简,即站点极简、制式极简、运维极简和能耗极简,从而降低网络复杂度,有效实现OPEX节省。
站点极简:从宏站到场景化,华为推出BladeSite解决方案,从Blade RRU,Blade AAU到Blade BBU、Blade Power、Blade Battery,全室外模块化组件化,去机房去机柜,使得到处都可以是站点;室内覆盖从DAS 到 DIS,解决DAS无法向5G演进及无源系统无法管理的核心问题。
制式极简:从做加法到做减法,加1个制式减少1-2个制式;2G/3G现代化网改要同步考虑面向4G/5G演进,2G/3G“软”存在不独占资源或极少占有独特的资源。运营商可以3步走实现退网:首先4G做到全业务基础网,对齐2G/3G覆盖;新的用户优先发展在4G/5G,2G/3G老用户逐步进行迁移;最后当2G/3G用户迁移到一定程度后自然关网。
运维极简:通过在站点、网络和云上引入AI能力,把人力转换成机器算力,按场景逐步走向自动化。
能耗极简:华为本次首度发布PowerStarTM创新解决方案,目标是做到“比特驱动瓦特”。通过AI和华为服务,实现从单制式节能走向系统级调度,一阶段做到10%-15%的节能效果,且对KPI和节能效果可预测、管理。
华为SingleRAN Pro帮助运营商拥抱下一个黄金十年
邓泰华表示:“过去十年是移动宽带产业快速发展和极大繁荣的十年,SingleRAN引领了产业的创新和发展方向。面向未来,华为愿与全球运营商、产业合作伙共同努力,积极投入、持续创新,通过SingleRAN Pro引入5G技术提供10倍的网络能力,使能更多业务加速承载在无线上实现收入增长,并通过人工智能使能高效OPEX节省,最终实现从无线可用到无线好用,从无线全联接到全业务无线优先的目标,使得MBB产业走向新的繁荣和高度。”
金句:
华为SingleRAN Pro引入5G技术提供10倍网络能力,使能更多业务承载在无线上实现收入增长,并通过人工智能实现高效OPEX节省,助力MBB产业走向新的繁荣和高度。
请 扫 描 这 个 二 维 码
看顶级财经网的精选内容!